Wynik finansowy a dochód podatkowy po III kwartale: skąd biorą się różnice?
Wynik finansowy a dochód podatkowy – różnicę między tymi kwotami często widać w rozliczeniach spółki po III kwartale. Zarząd widzi w zestawieniu finansowym zysk, ale kalkulacja CIT pokazuje jeszcze wyższy dochód. Nie musi to oznaczać błędu w księgach. Wyjaśnienie wymaga sprawdzenia, jak poszczególne przychody i koszty zostały ujęte w księgach oraz na potrzeby CIT.
Warto umieć prześledzić tę różnicę między nimi zwłaszcza wtedy, gdy na podstawie wyniku zarząd planuje wydatki na ostatnie miesiące roku.
W artykule wyjaśniamy:
- Czy zysk po III kwartale jest kwotą, od której liczy się CIT?
- Dlaczego koszt widoczny w księgach może nie obniżać dochodu podatkowego?
- Czy nieopłacona faktura sprzedaży przestaje być przychodem?
- Które różnice są trwałe, a które mogą rozliczyć się później?
- O jakie zestawienie warto poprosić księgowość po zamknięciu kwartału?
Opisujemy klasyczny CIT. Spółki opodatkowane estońskim CIT rozliczają podatek według odrębnych zasad – dla kogo jest CIT estoński?
Wynik finansowy a dochód podatkowy – najważniejsze różnice
Czym różni się wynik finansowy brutto od dochodu podatkowego?
Wynik finansowy brutto to zysk lub strata ustalone według zasad rachunkowości, przed uwzględnieniem podatku dochodowego. Pokazuje przychody i koszty przypisane do danego okresu. To właśnie tę kwotę warto porównać z dochodem podatkowym.
Dochód do CIT oblicza się na podstawie przychodów podatkowych i kosztów, które przepisy pozwalają od nich odjąć. Przychodem podatkowym może być na przykład należność za wykonaną usługę, nawet jeśli klient jeszcze nie zapłacił. Dochód z zysków kapitałowych ustala się przy tym oddzielnie od dochodu z pozostałych źródeł. Dlatego zysku brutto z ksiąg nie można po prostu pomnożyć przez stawkę CIT, aby poznać podatek spółki.
Czy nieopłacona faktura sprzedaży wpływa na dochód do CIT?
To jedna z najczęstszych wątpliwości zarządów: spółka wykazała sprzedaż, ale klient jeszcze nie zapłacił. Czy można poczekać z jej rozliczeniem podatkowym do wpływu pieniędzy?
Co do zasady nie. W działalności gospodarczej przychodem podatkowym są również kwoty należne, a moment jego powstania zależy m.in. od wykonania usługi lub wydania rzeczy. Sam brak zapłaty nie usuwa więc sprzedaży z dochodu do CIT. Wyjaśnia natomiast, dlaczego spółka może wykazywać zysk, choć ma mniej gotówki, niż sugerowałby wynik. Jeśli taka sytuacja powtarza się pod koniec roku, sprawdź, jak rozpoznać sygnały pogorszenia płynności finansowej w danych spółki.
Różnice między wynikiem a CIT pojawiają się przy innych rodzajach przychodów. Przykładowo odsetki naliczone od należności mogą być ujęte w księgach, podczas gdy naliczone, lecz nieotrzymane odsetki nie stanowią jeszcze przychodu podatkowego.
Dlaczego koszt w księgach nie zawsze obniża dochód podatkowy?
Księgi mają pokazać koszty działalności spółki zgodnie z zasadami rachunkowości. Przepisy CIT stawiają dodatkowe warunki: liczy się m.in. związek wydatku z działalnością, jego udokumentowanie, moment rozpoznania oraz ustawowe wyłączenia.
Dobrze widać to na dwóch przykładach:
- Koszty reprezentacji mogą obciążyć wynik finansowy, ale ustawa wyłącza je z kosztów uzyskania przychodów. Ta różnica nie zniknie tylko dlatego, że wydatek został zapłacony.
- Naliczone, lecz niezapłacone odsetki od zobowiązania mogą być kosztem w księgach, ale nie stanowią jeszcze kosztu podatkowego. Po zapłacie ich rozliczenie podatkowe można ocenić ponownie, z uwzględnieniem pozostałych warunków.
To pierwsze rozróżnienie, o które warto zapytać księgowość: które koszty nie będą podatkowe w ogóle, a które nie są nimi jedynie na koniec III kwartału?
Czym są różnice trwałe i przejściowe?
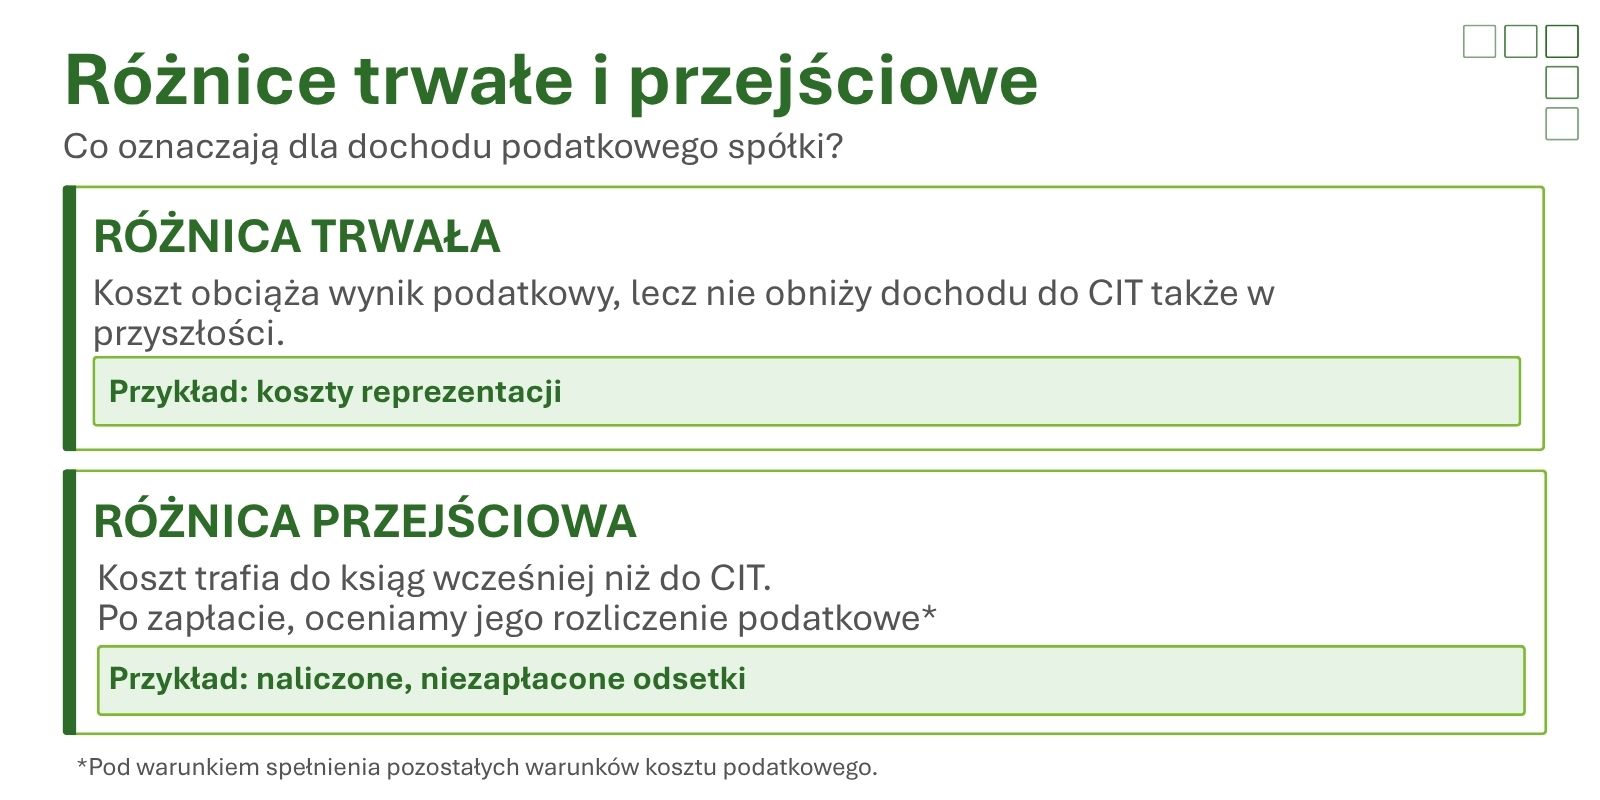
Różnica trwała nie rozliczy się w CIT w późniejszym okresie. Tak jest z wydatkiem prawidłowo zakwalifikowanym jako reprezentacja: może obciążyć wynik finansowy spółki, ale nie stanie się kosztem podatkowym po zapłacie.
Różnica przejściowa wynika z tego, że księgi i przepisy podatkowe ujmują daną pozycję w różnych momentach. Przykładem są naliczone, lecz niezapłacone odsetki od zobowiązania. Mogą być kosztem w księgach za III kwartał, a ich podatkowe rozliczenie należy ocenić po zapłacie, z uwzględnieniem pozostałych warunków.
Dla zarządu istotne jest więc, które różnice pozostaną w rozliczeniu na stałe, a które mogą odwrócić się w kolejnych miesiącach.
Jak rezerwy i amortyzacja wpływają na wynik bilansowy i podatkowy?
Tak. W księgach spółka może ująć koszt dotyczący przyszłego zobowiązania, np. tworząc rezerwę. Nie oznacza to automatycznie, że w tym samym momencie pomniejszy ona dochód podatkowy. Ocenę trzeba przeprowadzić dla konkretnego rodzaju rezerwy i zdarzenia, którego dotyczy.
Podobnie środek trwały może być amortyzowany według różnych zasad na potrzeby rachunkowości i CIT. Jeśli odpis podatkowy za dany okres jest wyższy od księgowego, dochód podatkowy może być niższy od wyniku finansowego. Jeśli jest niższy, skutek może być odwrotny. Krajowy Standard Rachunkowości nr 2 opisuje takie różnice między wartością bilansową a podatkową składników majątku jako istotne m.in. dla rozliczeń podatku odroczonego.
Dla zarządu najważniejsza informacja brzmi: różnica wynikająca z rezerwy lub amortyzacji nie musi świadczyć o błędzie. Trzeba wiedzieć, czego dotyczy i czy wpłynie na podatek w przyszłych okresach.
Jak uzgodnić wynik finansowy z dochodem podatkowym? – Przykład
Załóżmy, że spółka ma po III kwartale następujące dane:
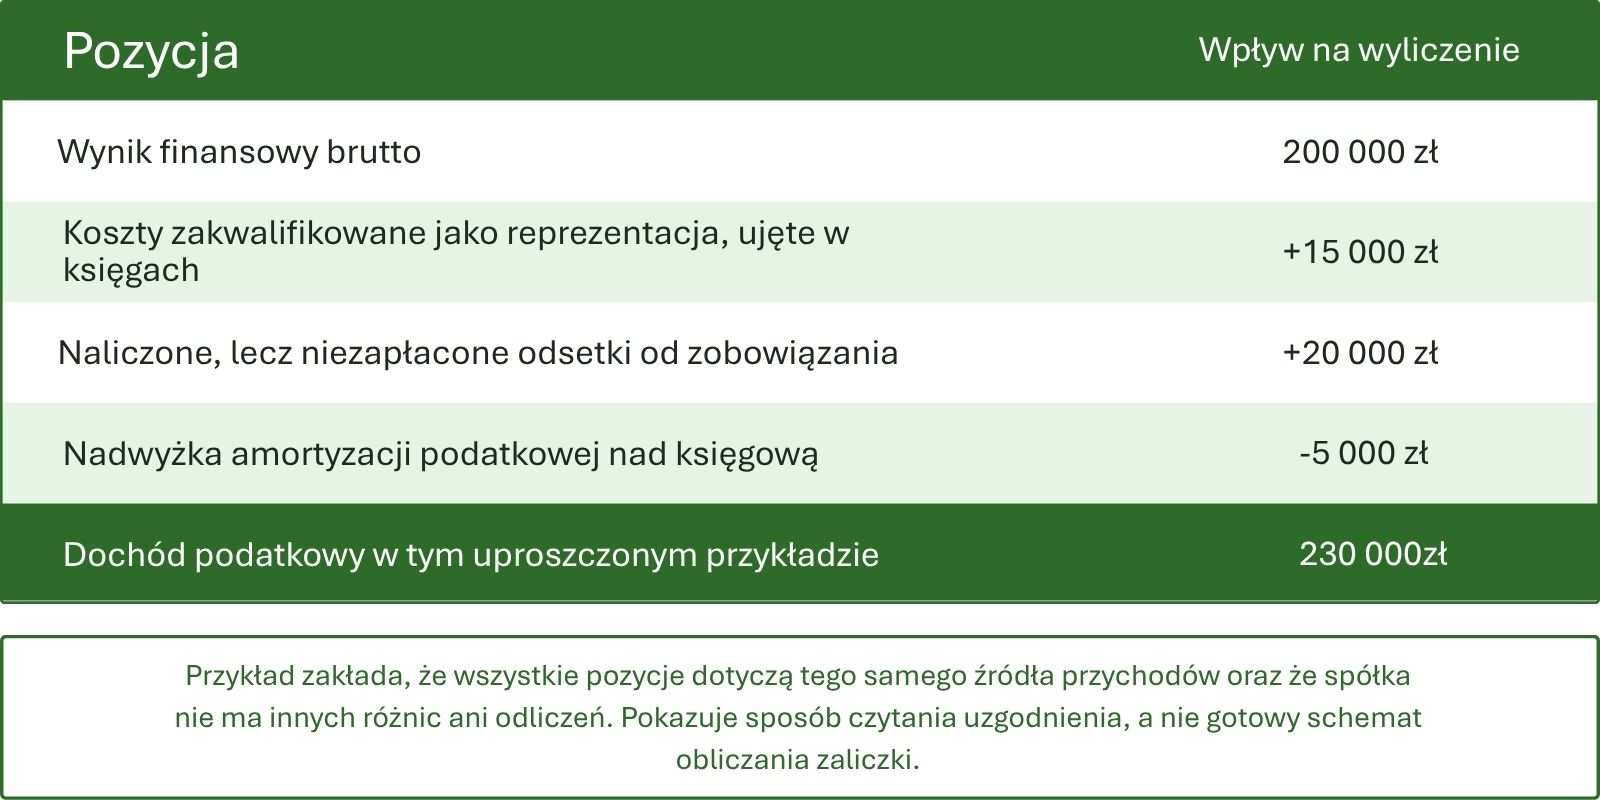
W praktyce księgowość uwzględnia również pozostałe zdarzenia, właściwe źródła przychodów, ewentualne straty i odliczenia. Sama kwota dochodu podatkowego po III kwartale nie jest jeszcze kwotą zaliczki do zapłaty. Znaczenie ma także przyjęty przez spółkę sposób wpłacania zaliczek oraz rozliczenia dokonane wcześniej w roku. Zasady wpłacania zaliczek miesięcznych, kwartalnych i uproszczonych opisuje Ministerstwo Finansów w informacjach o klasycznym CIT.
Co warto sprawdzić po III kwartale?
Poproś księgowość o krótkie wyjaśnienie przejścia od wyniku finansowego brutto do dochodu podatkowego. Najbardziej użyteczne dla zarządu będą odpowiedzi na cztery pytania:
- Które pozycje najbardziej zwiększyły lub zmniejszyły różnicę?
- Które różnice są trwałe, a które mogą odwrócić się po zapłacie lub w kolejnych okresach?
- Czy są rezerwy, odpisy lub inwestycje wymagające dodatkowych danych od spółki?
- Jak wyglądają dotychczasowe zaliczki CIT i czego można oczekiwać w ostatnim kwartale?
Taka rozmowa daje więcej niż sama informacja o kwocie podatku. Pozwala odróżnić zmianę wynikającą z zasad rozliczeń od sytuacji, która wymaga decyzji zarządu – na przykład wyjaśnienia dokumentów, oceny należności lub zaplanowania wydatku.
W BilanseXpert prowadzimy księgi rachunkowe i bieżące rozliczenia CIT spółek. Zakres zestawień oraz sposób omawiania danych z zarządem ustalamy odpowiednio do potrzeb firmy. Jeśli po III kwartale wynik finansowy i dochód podatkowy wyraźnie się różnią, warto zacząć właśnie od konkretnego uzgodnienia tych dwóch kwot.